Unternehmen & Unternehmensgruppen
Bewertungen für Transaktionen, Vermögensentscheidungen, interne Strukturveränderungen oder als sachverständige Grundlage in wirtschaftlichen Auseinandersetzungen.
Kurzer Draht, klare Aufgabenstellung, belastbares Ergebnis. Schildern Sie mir Bewertungsaufgabe, Stichtag und Objekt. Danach erstelle ich Ihnen ein konkretes Angebot.
Jens Krüger · Sprechen wir darüber: 0172 868 5666
Immobilienwerte werden im professionellen Umfeld für sehr unterschiedliche Entscheidungen benötigt. Unternehmen, Investoren, Rechtsanwälte, Steuerberater und Finanzierungspartner erhalten eine sachverständige Bewertung, deren Umfang sich an Objekt, Anlass und benötigter Aussagetiefe orientiert.
Von der klar abgegrenzten Werteinschätzung bis zum ausführlichen Verkehrswertgutachten.
Kanzleien, Unternehmen und Institutionen benötigen Immobilienbewertungen für sehr unterschiedliche Objekte und Anlässe. Für die passende Bewertungsleistung entscheidend sind die konkrete Aufgabenstellung, der Verwendungszweck und die erforderliche Aussagetiefe.
So kann eine Kanzlei den Verkehrswert eines Einfamilienhauses benötigen, eine Steuerkanzlei den Wert eines Mehrfamilienhauses und ein Unternehmen die Bewertung eines Produktionsstandorts. Welche Leistung passt, ergibt sich deshalb nicht aus der Art des Auftraggebers oder der Größe des Objekts, sondern aus der Frage, die mit der Bewertung beantwortet werden soll.
Bewertungen für Transaktionen, Vermögensentscheidungen, interne Strukturveränderungen oder als sachverständige Grundlage in wirtschaftlichen Auseinandersetzungen.
Bewertung von Einzelobjekten und Beständen für Ankauf, Verkauf, Portfolioentscheidungen oder interne Entscheidungsgrundlagen.
Nachvollziehbare Immobilienwerte als fachliche Ausgangsgröße für rechtliche oder steuerliche Fragestellungen. Die rechtliche bzw. steuerliche Würdigung selbst bleibt beim jeweiligen Berater.
Bewertungs- und Plausibilisierungsaufgaben im Zusammenhang mit Finanzierungen, Vermögensübersichten oder objektspezifischen Nachweisen – jeweils nach vorheriger Klärung des benötigten Leistungsumfangs.
Bei einer steuerlichen oder rechtlichen Auseinandersetzung kann die konkrete Aufgabe ausschließlich darin bestehen, den Verkehrswert einer Immobilie zu einem bestimmten Stichtag nachvollziehbar zu ermitteln. Welche rechtlichen oder steuerlichen Konsequenzen aus diesem Wert folgen, ist nicht Gegenstand des Gutachtens.
Häufig nachgefragt: Prüfung vorhandener Gutachten und Gegengutachten, Bewertungen im Zusammenhang mit Teilungsversteigerungen sowie Restnutzungsdauergutachten für die Gebäudeabschreibung.
Für Aufgaben, bei denen Herleitung, Datengrundlage und Wertansätze ausführlich und auch für Dritte nachvollziehbar dokumentiert werden müssen.
Zur Leistung →Für interne oder nicht streitige Entscheidungen, wenn eine sachverständige Werteinschätzung mit Ortstermin benötigt wird, aber nicht der vollständige Dokumentationsumfang eines Verkehrswertgutachtens.
Zur Leistung →Für eine erste überschlägige Orientierung auf Grundlage der verfügbaren Daten, wenn eine vertiefte Prüfung zunächst nicht erforderlich ist.
Zur Leistung →Für Wohn-, Nutz- oder Mietflächen sowie bei größeren Beständen auch zur abgestimmten Plausibilisierung vorhandener Flächenangaben.
Zur Flächenberechnung →Liegt bereits eine Wertermittlung vor, die nachvollzogen oder auf einen späteren Stichtag fortgeschrieben werden soll: Plausibilisierung & Wertfortschreibung.
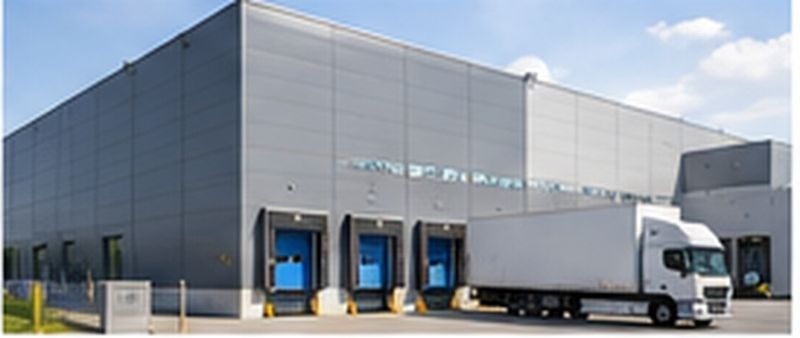
Bewertet werden – je nach Aufgabenstellung – Eigentumswohnungen, Ein- und Zweifamilienhäuser, Mehrfamilienhäuser und Wohnanlagen, Wohn- und Geschäftshäuser, Büro- und Handelsimmobilien, Lager- und Logistikobjekte, Produktions- und Gewerbeimmobilien sowie Industrie- und Spezialimmobilien.
In meiner Praxis reicht diese Spanne von Eigentumswohnungen, Mehrfamilienhäusern und Resthöfen über Supermärkte, ein Autohaus, eine Pension und eine Sozialimmobilie bis zu zwei Papierfabriken sowie einer Schokoladen- und einer Tabakfabrik.
Gegenstand meiner Tätigkeit ist die sachverständige Ermittlung und Einordnung von Immobilienwerten sowie – soweit beauftragt – immobilienwirtschaftlicher Größen wie marktüblich erzielbarer Mieten. Bei komplexen Fragestellungen arbeite ich damit häufig an einer fachlichen Ausgangsgröße, die anschließend durch Rechtsanwälte, Steuerberater, Banken oder andere Beteiligte weiterverwendet wird.
Rechtliche Vertragsprüfung, Steuerberatung, Verrechnungspreisberatung oder die rechtliche Würdigung gesellschaftsrechtlicher Vorgänge sind nicht Bestandteil der Immobilienbewertung.
Schicken Sie mir Objekt, Stichtag, Bewertungsanlass und – soweit vorhanden – die wesentlichen Unterlagen. Danach lässt sich der passende Leistungsumfang einordnen.